
Ипотека на 900 тыс. zł – взнос, доход, платёж (2026)
 Автор: Tacjana MasiukiewiczИпотечный кредит~8 мин чтения
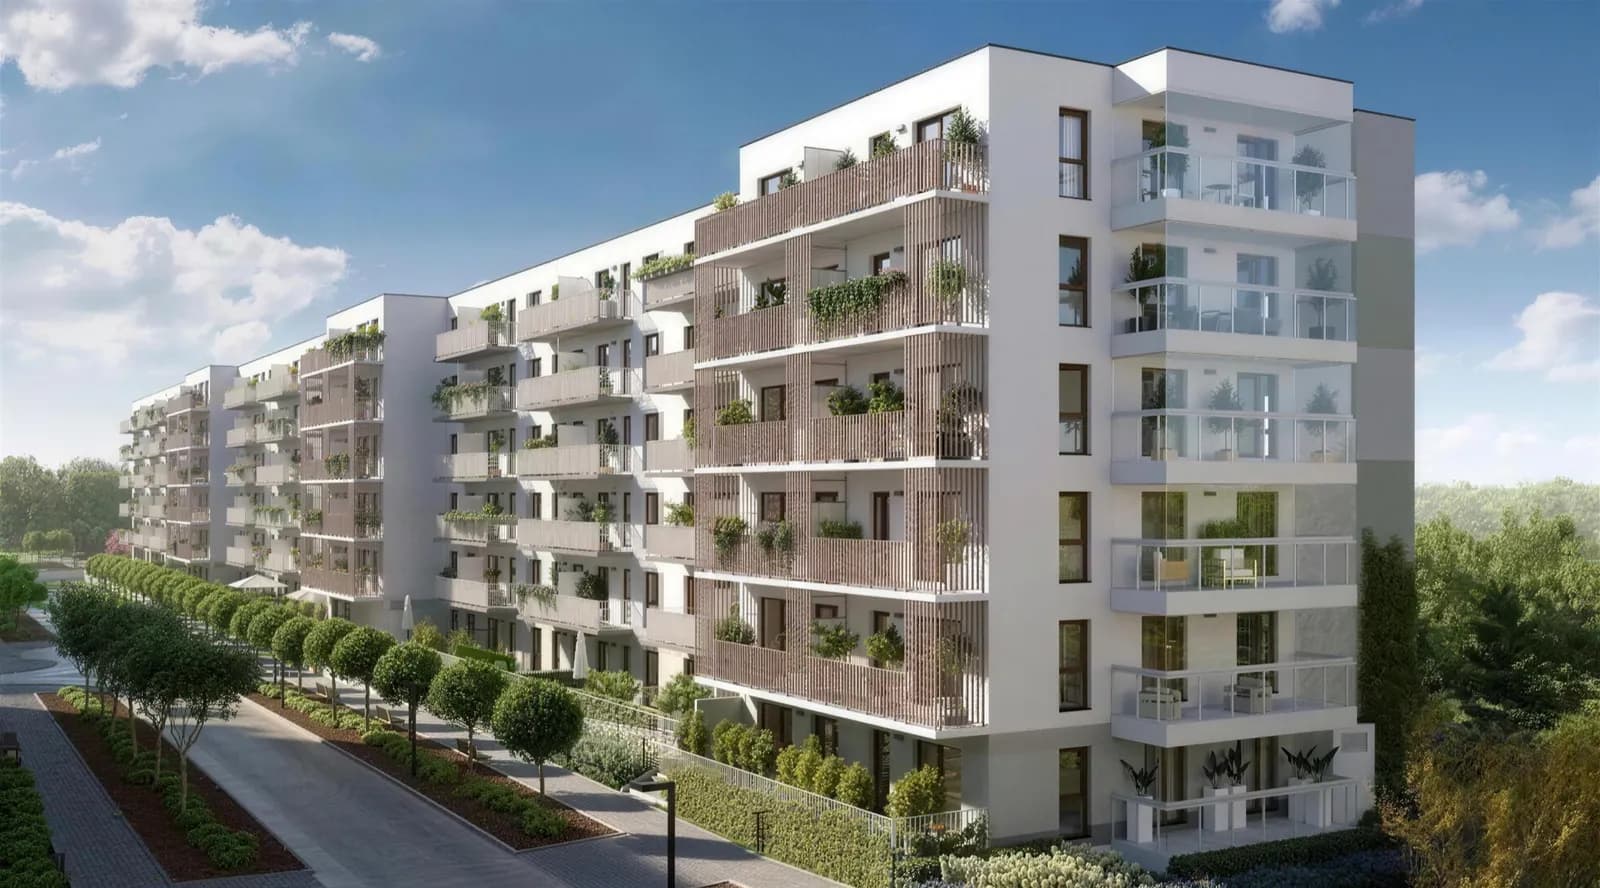
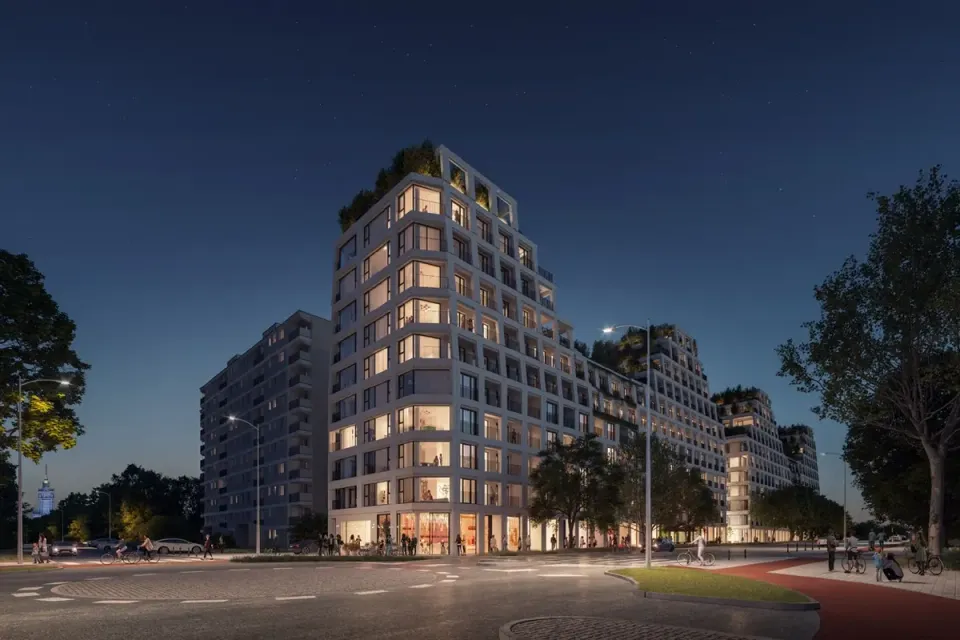
900 тыс. zł – сегодня типичная цена новой трёхкомнатной квартиры в Варшаве и Вроцлаве и сумма, при которой многие впервые всерьёз считают свою кредитоспособность (zdolność kredytowa). Ниже показываем, какой нужен первоначальный взнос, каким будет платёж при сроке 25 и 30 лет и какой чистый доход нужен, чтобы банк выдал кредит. Считаем два варианта: квартира за 900 тыс. zł (кредит 720–810 тыс. zł) и полный кредит 900 тыс. zł при более дорогой квартире.
Допущение: ставка 5,99% годовых – это средняя ставка по новым договорам жилищных кредитов в злотых в августе 2026 года по данным NBP (последние данные, доступные на 11.10.2026). Это среднее по рынку, а не предложение конкретного банка: ваша ставка зависит от маржи, индекса, первоначального взноса и дополнительных продуктов. Все расчёты ориентировочные.
Главное
- При квартире за 900 тыс. zł первоначальный взнос – 180 тыс. zł (20%) или 90 тыс. zł (10%, обычно с дополнительным обеспечением для банка).
- Платёж по кредиту 720 тыс. zł на 30 лет – около 4 312 zł, по кредиту 810 тыс. zł – около 4 851 zł (аннуитет, 5,99%).
- Полный кредит 900 тыс. zł на 30 лет – платёж около 5 390 zł, на 25 лет – около 5 793 zł.
- Ориентировочный минимальный чистый доход домохозяйства: 11,6–14,5 тыс. zł при кредите 720 тыс. zł и 14,5–18,1 тыс. zł при 900 тыс. zł.
- К взносу добавляются расходы на покупку: при покупке у застройщика налог PCC не платится, а нотариальные и судебные расходы при цене 800 тыс. – 1 млн zł – около 4–4,8 тыс. zł (по максимальным ставкам, без расходов по кредиту).
Какой нужен первоначальный взнос
Согласно Rekomendacja S KNF банк может профинансировать до 80% стоимости недвижимости. Кредит до 90% возможен, если недостающая часть дополнительно обеспечена – чаще всего страхованием низкого взноса или другим обеспечением, которое предлагает банк. Такой кредит бывает дороже (повышенная маржа до погашения части основного долга), но позволяет купить раньше. Подробности и исключения – в статье первоначальный взнос.
| Вариант | Цена квартиры | Первоначальный взнос | Сумма кредита |
|---|---|---|---|
| A – квартира за 900 тыс., взнос 20% | 900 000 zł | 180 000 zł | 720 000 zł |
| B – квартира за 900 тыс., взнос 10% | 900 000 zł | 90 000 zł | 810 000 zł |
| C – кредит 900 тыс., взнос 10% | 1 000 000 zł | 100 000 zł | 900 000 zł |
| D – кредит 900 тыс., взнос 20% | 1 125 000 zł | 225 000 zł | 900 000 zł |
Помните, что первоначальный взнос – это не все деньги, которые понадобятся на старте. При покупке у застройщика добавляются нотариальные и судебные расходы (для квартиры за 900 тыс. zł по максимальным ставкам – около 4,4 тыс. zł), расходы на оформление ипотеки, часто парковочное место и прежде всего отделка: квартиру вы принимаете в состоянии stan deweloperski – без отделки. Полный список расходов – в статье расходы при покупке квартиры у застройщика.
Платёж по кредиту 720, 810 и 900 тыс. zł
В таблице – аннуитетный платёж (основной долг + проценты) при ставке 5,99% и общая сумма процентов, если вы гасите кредит по графику, а ставка не меняется.
| Сумма кредита | Платёж – 25 лет | Платёж – 30 лет | Проценты – 25 лет | Проценты – 30 лет |
|---|---|---|---|---|
| 720 000 zł | 4 635 zł | 4 312 zł | ок. 670 тыс. zł | ок. 832 тыс. zł |
| 810 000 zł | 5 214 zł | 4 851 zł | ок. 754 тыс. zł | ок. 936 тыс. zł |
| 900 000 zł | 5 793 zł | 5 390 zł | ок. 838 тыс. zł | ок. 1 040 тыс. zł |
Простое правило: при нынешнем уровне ставок каждые 100 тыс. zł кредита на 30 лет – это около 600 zł платежа. Увеличение срока с 25 до 30 лет снижает платёж по кредиту 900 тыс. zł примерно на 400 zł, но увеличивает общую сумму процентов примерно на 200 тыс. zł. Поэтому многие покупатели берут более длинный срок, чтобы пройти по кредитоспособности, а потом гасят кредит досрочно.
Плавающая ставка может меняться в течение срока кредита. Так выглядит платёж на 30 лет в более выгодном и более дорогом сценарии:
| Сумма кредита | 5,5% | 5,99% | 7,0% |
|---|---|---|---|
| 720 000 zł | 4 088 zł | 4 312 zł | 4 790 zł |
| 810 000 zł | 4 599 zł | 4 851 zł | 5 389 zł |
| 900 000 zł | 5 110 zł | 5 390 zł | 5 988 zł |
Разница в 1,5 п. п. при кредите 900 тыс. zł – почти 900 zł в месяц. Если для вас это слишком большой риск, сравните кредит с периодически фиксированной ставкой – плюсы и минусы разбираем в статье фиксированная или плавающая ставка. Полные таблицы платежей для других сумм – в статье платёж по ипотеке – таблицы.
Какой доход нужен для ипотеки 900 тыс. zł
Банк проверяет не только то, потянете ли вы платёж сегодня. При кредите с плавающей ставкой Rekomendacja S требует считать кредитоспособность при ставке, выше текущей как минимум на 2,5 п. п., а банки осторожно относятся к ситуации, когда все платежи превышают 40–50% чистого дохода. Мы используем тот же метод, что и в статье о кредитоспособности: тестовый платёж при 8,49% на 25 лет, который должен составлять 40% или 50% дохода.
| Сумма кредита | Тестовый платёж (8,49%, 25 лет) | Минимальный чистый доход (платёж = 50%) | Чистый доход при платеже 40% |
|---|---|---|---|
| 720 000 zł | 5 793 zł | 11 600 zł | 14 500 zł |
| 810 000 zł | 6 517 zł | 13 000 zł | 16 300 zł |
| 900 000 zł | 7 241 zł | 14 500 zł | 18 100 zł |
Пример: пара покупает квартиру за 900 тыс. zł с взносом 20%. При кредите 720 тыс. zł на 30 лет платёж – около 4 312 zł. Чтобы банк одобрил такой кредит, общий чистый доход должен быть не меньше примерно 11,6 тыс. zł, а надёжнее – около 14,5 тыс. zł. Каждый платёж по лизингу, потребительскому кредиту или лимит по кредитной карте снижает кредитоспособность, поэтому перед подачей заявки их стоит погасить или закрыть.
Что можно купить примерно за 900 тыс. zł в Варшаве и Вроцлаве
Чтобы цифры из таблиц стали конкретнее, мы проверили свободные квартиры по цене 850–950 тыс. zł в нашем каталоге (данные на октябрь 2026):
- Варшава – 463 квартиры с медианой 55 m², в том числе 270 трёхкомнатных и 97 двухкомнатных. Больше всего метров в этом бюджете дают Białołęka, Targówek и Ursus, меньше всего – Śródmieście и Wola. Полный список: квартиры за 800 тыс. – 1 млн zł в Варшаве.
- Вроцлав – 468 квартир с медианой 59,3 m², в том числе 222 трёхкомнатные и 139 двухкомнатных. Больше всего предложений в диапазоне 800 тыс. – 1 млн zł в районах Krzyki и Stare Miasto. Полный список: квартиры за 800 тыс. – 1 млн zł во Вроцлаве.
Как выбрать район в столице в этом бюджете, рассказываем в статье квартира за 800 тыс. – 1 млн zł в Варшаве: какие районы выбрать.
Ипотека на строящуюся квартиру – что учесть
- Транши. При покупке у застройщика банк выплачивает кредит траншами по графику из договора с застройщиком (umowa deweloperska). Пока не выплачена вся сумма, вы обычно платите только проценты с уже выплаченной части.
- Порядок шагов. Кредитоспособность стоит проверить до резервации квартиры, а заявку подать сразу после её подписания: банку нужны, среди прочего, договор резервации или проект договора с застройщиком и информационный проспект.
- Промежуточное страхование. До внесения ипотеки в поземельную книгу (księga wieczysta) банк может повысить маржу или взимать дополнительную плату – проверьте это в предложении.
- Сравнение предложений. При кредите 900 тыс. zł разница в ставке 0,3 п. п. – это около 170–180 zł в месяц, то есть больше 60 тыс. zł за 30 лет.
Весь процесс от заявки до подписания кредитного договора описываем в статье ипотека пошагово.
Частые вопросы
Какой платёж по ипотеке 900 тыс. zł?
При средней ставке 5,99% (NBP, август 2026) аннуитетный платёж – около 5 390 zł на 30 лет и около 5 793 zł на 25 лет. При ставке 7% платёж на 30 лет вырастает примерно до 5 988 zł.
Какой нужен доход, чтобы получить кредит 900 тыс. zł?
По нашему расчёту методом из Rekomendacja S – не меньше примерно 14,5 тыс. zł чистыми в месяц на домохозяйство, а надёжнее – около 18,1 тыс. zł. Банк также учтёт число членов семьи, другие обязательства и вид трудового договора.
Какой первоначальный взнос нужен для квартиры за 900 тыс. zł?
Стандартно 20%, то есть 180 тыс. zł. Часть банков примет 10% (90 тыс. zł) с дополнительным обеспечением, например страхованием низкого взноса. К этому добавляются нотариальные, судебные и кредитные расходы.
Что лучше – кредит на 25 или на 30 лет?
На 30 лет платёж ниже (при кредите 900 тыс. zł – примерно на 400 zł), но проценты выше примерно на 200 тыс. zł. Длинный срок помогает пройти по кредитоспособности; если доход растёт, кредит потом можно гасить досрочно.
Платная ли помощь кредитного эксперта TM Invest?
Нет. Консультация с нашим ипотечным экспертом бесплатна. Как кредитный посредник мы внесены в реестр, который ведёт KNF.
Итог
Квартира за 900 тыс. zł при взносе 20% – это кредит 720 тыс. zł и платёж около 4,3 тыс. zł на 30 лет, а при полном кредите 900 тыс. zł – около 5,4 тыс. zł. Банк будет ожидать от домохозяйства чистого дохода порядка 11,6–18,1 тыс. zł в зависимости от суммы и своей политики. Таблицы – отправная точка: реальный платёж и кредитоспособность покажет только сравнение предложений нескольких банков.
Хотите узнать, на какой кредит вы можете рассчитывать и какие квартиры укладываются в ваш бюджет? Запишитесь на бесплатную консультацию с ипотечным экспертом – проверим кредитоспособность и сравним предложения банков. Квартиру поможем подобрать в рамках бесплатной консультации и подбора предложений; чаще всего это без комиссии для покупателя – обычно наше вознаграждение платит застройщик.
Читайте также:
- Платёж по ипотеке – таблицы 400 тыс. – 1 млн zł
- Кредитоспособность – сколько дадут ипотеки
- Первоначальный взнос по ипотеке
- Что купить за 1 млн zł в Варшаве в 2026 году
Источники
- NBP, статистика процентных ставок (MIR) – средняя ставка по новым договорам жилищных кредитов в PLN (без пересмотренных договоров), август 2026: 5,99%.
- KNF, Rekomendacja S – редакция после изменений июня 2023 года (LTV, буфер процентной ставки).
- Нотариальные и судебные расходы: расчёт TM Invest по максимальным ставкам нотариальной таксы (Dz.U. 2024 poz. 1566) – в статье о расходах при покупке.
- Цены квартир: каталог ЖК TM Invest, октябрь 2026. Платежи и доход – собственный расчёт TM Invest.