Комерційне приміщення від забудовника: інвестиція для досвідчених (2026)
 Автор: Tacjana MasiukiewiczІнвестиції~13 хв читання
Комерційне приміщення від забудовника — це інвестиція з іншими правилами, ніж квартира: ви сплачуєте 23% VAT замість 8%, вас (як правило) не захищає закон про захист покупця, а податок на нерухомість буває майже в 30 разів вищим. Натомість ви можете відрахувати VAT, амортизувати приміщення у фірмі і підписати з орендарем договір без захисту, передбаченого для житлових орендарів. Нижче зіставляємо ці відмінності і рахуємо, чи заробить приміщення 60 м² на першому поверсі багатоквартирного будинку більше, ніж дві студії за схожі гроші.
Найважливіше
- Продаж комерційного приміщення забудовником оподатковується ставкою 23% VAT: знижена ставка 8% стосується лише житлового будівництва, за винятком комерційних приміщень (ст. 41 п. 12a закону про VAT). PCC ви не сплачуєте.
- Закон про захист покупця поширюється на комерційне приміщення лише тоді, коли ви купуєте його разом із квартирою чи будинком у тому самому проєкті і як споживач (ст. 2 п. 2 і ст. 5 пп. 5).
- Податок на нерухомість у Варшаві та Вроцлаві у 2026 р.: 35,53 zł/м² для приміщень, пов'язаних із підприємницькою діяльністю, 12,00 zł/м² для інших, проти 1,25 zł/м² для квартир.
- Нежитлове приміщення у фірмі можна амортизувати: ставка з переліку — 2,5% на рік (KŚT 121). Квартири амортизувати не можна.
- Приватну оренду комерційного приміщення ви оподатковуєте фіксованим податком (ryczałt) 8,5% до 100 000 zł і 12,5% із надлишку. Якщо доходи від оренди не перевищать 240 000 zł на рік, можна користуватися звільненням від VAT.
Комерційне приміщення на першому поверсі багатоквартирного будинку і квартира: чим вони відрізняються
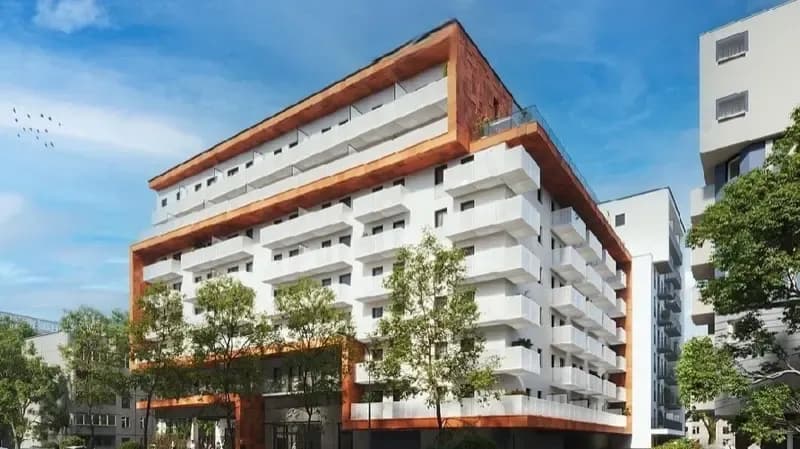
Комерційне приміщення в новому будинку — це зазвичай кілька десятків метрів на першому поверсі з вітриною під магазин, кабінет чи офіс. Формально це приміщення з призначенням, іншим ніж житлове, і саме це призначення визначає податки та правовий захист.
| Питання | Квартира від забудовника | Комерційне приміщення від забудовника |
|---|---|---|
| VAT у ціні | 8% (до 150 м²) | 23% |
| PCC 2% | ні (продаж із VAT) | ні (продаж із VAT) |
| Відрахування VAT із купівлі | при житловій оренді — ні | так, якщо здаєте в оренду з VAT як активний платник |
| Закон про захист покупця (ескроу-рахунок, DFG) | так | лише в пакеті з квартирою, для споживача |
| Нотаріальна такса | ½ максимальної ставки | повна максимальна ставка |
| Амортизація у фірмі | заборонена | 2,5% на рік |
| Податок на нерухомість 2026 (Варшава, Вроцлав) | 1,25 zł/м² | 12,00 або 35,53 zł/м² |
| Захист орендаря | закон про захист прав орендарів | лише Цивільний кодекс |
Купівля комерційного приміщення: VAT 23% і коли ви його відрахуєте
Забудовник продає комерційне приміщення за базовою ставкою 23%. При ціні 840 000 zł нетто VAT становить 193 200 zł, а ціна брутто — 1 033 200 zł. Оскільки продаж оподатковується VAT, ви не сплачуєте податку на цивільно-правові дії (ст. 2 п. 4 літ. a закону про PCC).
Чи ці 193 тис. zł — витрата, чи лише тимчасове заморожування готівки, залежить від вашого статусу щодо VAT. Оренда приміщення для нежитлових цілей не користується звільненням зі ст. 43 п. 1 пп. 36 (воно стосується лише оренди для житлових цілей), тож оподатковується за ставкою 23%. Орендодавець приміщення, зокрема приватна особа, бо оренда — це «використання товарів на постійній основі з метою отримання доходу» (ст. 15 п. 2), є платником VAT. У вас два шляхи:
- Активний платник VAT: ви реєструєтеся до першої операції (ст. 96 п. 1), додаєте 23% до орендної плати і відраховуєте VAT із фактури забудовника (ст. 86 п. 1). Пам'ятайте про 10-річний період коригування для нерухомості (ст. 91): якщо за цей час приміщення почне слугувати звільненим продажам, частину відрахування доведеться повернути.
- Звільнення за суб'єктом: з 2026 р. діє, коли продажі не перевищують 240 000 zł на рік (ст. 113 п. 1 у редакції закону Dz.U. 2025 poz. 896). Ви не додаєте VAT до орендної плати, але й не відраховуєте VAT із купівлі: 23% стає вашою витратою.
Орендарі-фірми зазвичай відраховують VAT, тож фактура з 23% не підвищує їхніх витрат: тому реєстрація платником VAT буває вигіднішою. Рішення ухваліть із бухгалтером до купівлі. Ширше про купівлю нерухомості підприємцем пишемо в статті Купівля квартири на фірму: VAT, амортизація, коли це має сенс.
Чи захищає закон про захист покупця того, хто купує комерційне приміщення?
Закон про захист прав покупця житлового приміщення або односімейного будинку (єдиний текст Dz.U. 2026 poz. 880) за визначенням стосується квартир і будинків. Комерційне приміщення він охоплює лише в одному випадку: коли договір щодо комерційного приміщення укладається разом із договором на квартиру чи будинок і стосується того самого проєкту забудовника (ст. 2 п. 2). До того ж покупцем у розумінні закону є лише фізична особа, яка купує з метою, не пов'язаною безпосередньо з її підприємницькою діяльністю (ст. 5 пп. 5).
Купуючи саме комерційне приміщення (приватно чи на фірму), ви не маєте гарантій ескроу-рахунку, Гарантійного фонду забудовників (DFG), проспекту чи законодавчої процедури приймання. Договір ви узгоджуєте як звичайний цивільний контракт, тож подбайте про платежі на ескроу-рахунок або інакше забезпечені, внесення вимоги до поземельної книги (księga wieczysta), договірні штрафи за затримку і чіткі технічні параметри (потужність підключення, вентиляція, висота, вітрина). Схожу проблему, купівлю поза «парасолькою» закону, розглядаємо в тексті Кондоготель і апартготель: чи це добра інвестиція.
Інакше виглядає і нотаріальна такса. Половину максимальної ставки нотаріус може застосовувати, зокрема, при договорі із забудовником і договорі про перехід права власності на житлове приміщення (§ 6 розпорядження про таксу). Для комерційного приміщення за 1 033 200 zł брутто максимальна такса за договір купівлі-продажу становить 4 770 zł + 0,2% надлишку понад 1 млн zł, тобто 4 836 zł нетто (5 949 zł з VAT), без зменшення вдвічі.
Оренда комерційного приміщення: договір, фіксований податок і амортизація
Оренду комерційного приміщення регулює лише Цивільний кодекс (ст. 659 і наст.). Закон про захист прав орендарів стосується приміщень, що слугують задоволенню житлових потреб (ст. 2 п. 1 пп. 4), тож тут немає законодавчих обмежень застави, заборони виселення взимку чи обов'язку надати замінне житло. Договір на визначений строк можна розірвати лише у випадках, вписаних у договір (ст. 673 § 3 ЦК), а при заборгованості за два повні періоди оплати — після письмової вимоги з додатковим місячним строком (ст. 687 ЦК). Заставу, індексацію і розподіл витрат ви встановлюєте вільно.
Податок на дохід залежить від форми оренди:
- Приватна оренда (поза діяльністю): ryczałt 8,5% до 100 000 zł доходу і 12,5% із надлишку (ст. 12 п. 1 пп. 4 літ. a закону про ryczałt). Стосується і комерційних приміщень. Без витрат і без амортизації.
- Оренда у фірмі за шкалою або лінійним податком: приміщення ви вносите до обліку основних засобів і амортизуєте. Заборона зі ст. 22c п. 2 закону про PIT охоплює лише житлові будинки і приміщення; нежитлові приміщення (KŚT 121) мають ставку 2,5% на рік. При 840 000 zł нетто (без частки в землі) це дає близько 21 000 zł витрат на рік.
Комерційне приміщення і податок на нерухомість
Тут різниця найбільша. Варшава і Вроцлав ухвалили на 2026 р. ставки, що дорівнюють верхнім законодавчим межам: 1,25 zł/м² для житлових будинків, 12,00 zł/м² для «інших» будинків і 35,53 zł/м² для будинків, пов'язаних із веденням підприємницької діяльності. Пов'язаними з діяльністю закон визнає будинки, що перебувають у володінні підприємця (ст. 1a п. 1 пп. 3 закону про місцеві податки і збори).
Тож приміщення 60 м², куплене на фірму, — це 2 132 zł податку на рік, тоді як дві студії загальною площею 64,8 м² — близько 81 zł. Якщо купуєте приміщення приватно, ставка залежить від кваліфікації приміщення гміною: при оренді підприємцю управа може оцінити справу інакше, ніж при порожньому приміщенні. Запитайте у відділі податків до купівлі. Правила подання інформації IN-1 і строки сплати частин такі самі, як і для квартири: описуємо їх у статті Податок на нерухомість: ставки у Варшаві та Вроцлаві.
Розглядаєте комерційне приміщення, але не впевнені, чи не краще купити квартиру під оренду? Допоможемо порівняти конкретні пропозиції квартир від забудовників у Варшаві та Вроцлаві: найчастіше без комісії, бо нам зазвичай платить забудовник.
Оренда комерційного приміщення: дохідність на прикладі приміщення 60 м² чи двох студій
Порівняймо дві інвестиції у Вроцлаві за схожий бюджет. Дві студії: медіанна ціна 1-кімнатної квартири в нашій пропозиції у Вроцлаві — 595 638 zł при 32,4 м² (за даними пропозиції TM Invest станом на 27.09.2026), разом 1 191 276 zł брутто. Орендну плату рахуємо за середньою ставкою NBP для шести великих міст (зокрема Вроцлава) за I кв. 2026 р.: 67,5 zł/м², тобто 2 187 zł на місяць за студію.
Комерційне приміщення 60 м²: приймаємо відкриті припущення: ціна 14 000 zł/м² нетто (840 000 zł нетто, 1 033 200 zł брутто) і орендна плата 70 zł/м² нетто на місяць. Середні ціни пропозицій комерційних приміщень у Вроцлаві на порталах у вересні 2026 р. становили близько 12,7–14,6 тис. zł/м², а орендні ставки приміщень на першому поверсі — від близько 45 до майже 100 zł/м² нетто (орієнтовні діапазони з оголошень). Для приміщення припускаємо заповненість 85% (довший пошук орендаря), для квартир 95%. Експлуатаційні платежі покриває орендар, податок за приміщення рахуємо обережно за ставкою 35,53 zł/м².
| Позиція (на рік) | 2 студії | Приміщення — активний VAT | Приміщення — без VAT |
|---|---|---|---|
| Вартість купівлі | 1 191 276 zł | 840 000 zł (VAT відраховано) | 1 033 200 zł |
| Орендна плата при повній заповненості | 52 488 zł | 50 400 zł нетто | 50 400 zł |
| Дохід після простоїв | 49 864 zł | 42 840 zł | 42 840 zł |
| Ryczałt 8,5% | −4 238 zł | −3 641 zł | −3 641 zł |
| Податок на нерухомість | −81 zł | −2 132 zł | −2 132 zł |
| Чистий дохід | 45 544 zł | 37 067 zł | 37 067 zł |
| Чиста дохідність | 3,8% | 4,4% | 3,6% |
Висновок: приміщення виграє лише тоді, коли ви відрахуєте VAT і втримаєте припущену ставку орендної плати. При 50 zł/м² чистий дохід приміщення (активний VAT) падає до 25 867 zł, тобто 3,1%; при 90 zł/м² зростає до 48 266 zł, тобто 5,7%. Розкид більший, ніж у квартир, а при одному орендарі простій означає втрату всього доходу. Студії дають нижчий, але стабільніший результат; більше про вибір метражу — у статті Студія чи 2 кімнати під оренду.
Комерційне приміщення в кредит: до чого підготуватися
Закон про іпотечний кредит захищає споживачів, а кредит на приміщення, що купується на фірму, — це кредит для підприємця, з іншою оцінкою кредитоспроможності (доходи фірми, прогнозована орендна плата) і умовами, які банк встановлює індивідуально. Якщо купуєте приватно, спершу перевірте, чи обраний банк узагалі фінансує комерційні приміщення під оренду і якого внеску вимагає: вимоги кожен банк встановлює сам. Пам'ятайте також, що забудовнику ви платите ціну брутто: навіть якщо повернете VAT, до повернення з податкової інспекції вам доведеться його профінансувати, тож запитайте банк про спосіб фінансування цієї суми.
Ризики: простій, локація, мережевий чи місцевий орендар
- Простій: приміщення в новому житловому комплексі часто чекає на орендаря до заселення будинків. Майте резерв на кілька місяців платежів і внесків за кредитом.
- Локація: важать пішохідний трафік, видимість вітрини, під'їзд і паркування. Приміщення з боку внутрішнього двору закритого комплексу має зовсім інший потенціал, ніж вітрина біля зупинки.
- Мережевий орендар: зазвичай довгий договір і вчасні платежі, але жорсткі переговори, періоди без орендної плати і технічні вимоги. Місцевий орендар (кав'ярня, кабінет) заплатить більше за м², але ризик банкрутства вищий.
- Обмеження будинку: регламент спільноти власників, місцевий план і технічні параметри (вентиляція, потужність) можуть виключити гастрономію. Перевірте це до купівлі.
У нашій пропозиції: за даними пропозиції TM Invest станом на 27.09.2026, каталог охоплює лише житлові приміщення, а в продажу комерційних приміщень ми посередником не виступаємо. Якщо шукаєте квартири під оренду, перегляньте нові квартири у Вроцлаві.
Найчастіші запитання
Чи сплачується PCC при купівлі комерційного приміщення від забудовника?
Ні. Забудовник продає приміщення з VAT 23%, а операції, що оподатковуються VAT, виключені з податку на цивільно-правові дії. PCC 2% з'являється при купівлі приміщення на вторинному ринку в приватної особи.
Чи може приватна особа відрахувати VAT із купівлі комерційного приміщення?
Так, якщо зареєструється як активний платник VAT і здаватиме приміщення в оренду з VAT. Оренда комерційного приміщення є підприємницькою діяльністю в розумінні закону про VAT, навіть коли податок на дохід ви сплачуєте як ryczałt від приватної оренди. При звільненні за суб'єктом VAT із купівлі стає витратою.
Чи можна здавати комерційне приміщення приватно з фіксованим податком?
Так. Ryczałt 8,5% до 100 000 zł доходу і 12,5% із надлишку стосується приватної оренди будь-якого виду нерухомості. Тоді ви не відрахуєте ні витрат, ні амортизації: вони доступні лише в підприємницькій діяльності за шкалою або лінійним податком.
Скільки становить податок на нерухомість за комерційне приміщення у 2026 році?
У Варшаві та Вроцлаві 35,53 zł/м² для приміщення, пов'язаного з підприємницькою діяльністю, і 12,00 zł/м² для інших будинків. Для приміщення 60 м² у фірмі це 2 132 zł на рік проти 75 zł за квартиру такого самого розміру.
Чи комерційне приміщення — краща інвестиція, ніж квартира?
Воно може дати вищу дохідність, але лише за доброї локації, відрахованого VAT і стабільного орендаря. У нашому прикладі приміщення заробляє 4,4% нетто, дві студії 3,8%, проте за слабшої орендної ставки приміщення опускається до близько 3,1%.
Підсумок
Комерційне приміщення від забудовника — продукт для досвідчених: 23% VAT, зазвичай без захисту закону про захист покупця, повна такса і високий податок на нерухомість, а натомість відрахування VAT, амортизація і вільний договір оренди. Воно вигідне, коли ви знаєте місцевий ринок комерційної оренди і маєте резерв на простій. Ширшу картину інвестування в нерухомість знайдете в посібнику Квартира як інвестиція: чи варто, скільки заробите, ризики.
Якщо після цього порівняння ви віддаєте перевагу передбачуваній житловій оренді, скористайтеся допомогою при купівлі квартири від забудовника: оберемо квартири з потенціалом для оренди у Варшаві чи Вроцлаві і проведемо вас через купівлю, найчастіше без комісії, бо нам зазвичай платить забудовник.
Правовий стан на вересень 2026 р. Розрахунки мають орієнтовний характер і спираються на відкриті припущення (ціна і орендна плата приміщення, заповненість). Стаття не є податковою чи юридичною консультацією або інвестиційною рекомендацією: перед купівлею комерційного приміщення проконсультуйте свою ситуацію з бухгалтером або юристом.
Джерела
- Закон про податок на товари та послуги, єдиний текст Dz.U. 2025 poz. 775 (ст. 15 п. 2, ст. 41 п. 12–12b, ст. 43 п. 1 пп. 36, ст. 86 п. 1, ст. 91, ст. 96 п. 1, ст. 113 п. 1).
- Закон від 4 червня 2025 р. про зміну закону про податок на товари та послуги, Dz.U. 2025 poz. 896 (ліміт звільнення 240 000 zł з 1.01.2026).
- Закон про податок на цивільно-правові дії, єдиний текст Dz.U. 2026 poz. 191 (ст. 2 п. 4).
- Закон про захист прав покупця житлового приміщення або односімейного будинку та Гарантійний фонд забудовників, єдиний текст Dz.U. 2026 poz. 880 (ст. 2, ст. 5 пп. 2 і 5).
- Розпорядження про максимальні ставки нотаріальної такси, єдиний текст Dz.U. 2024 poz. 1566 (§ 3, § 6).
- Закон про податок на доходи фізичних осіб, єдиний текст Dz.U. 2026 poz. 592 (ст. 22c п. 2, додаток № 1: перелік амортизаційних ставок).
- Закон про фіксований податок на доходи, єдиний текст Dz.U. 2025 poz. 843 (ст. 12 п. 1 пп. 4).
- Закон про місцеві податки і збори, єдиний текст Dz.U. 2025 poz. 707 (ст. 1a п. 1 пп. 3, ст. 5 п. 1 пп. 2).
- Оголошення Міністра фінансів про верхні межі ставок місцевих податків і зборів на 2026 р., M.P. 2025 poz. 726.
- Ухвала Ради м. ст. Варшави № XXIX/1066/2025 про ставки податку на нерухомість, Dz. Urz. Woj. Maz. 2025 poz. 9838.
- Ухвала Міської ради Вроцлава № XXV/500/25 про ставки податку на нерухомість, Dz. Urz. Woj. Doln. 2025 poz. 4981.
- Цивільний кодекс, єдиний текст Dz.U. 2026 poz. 795 (ст. 659, 673, 680, 687).
- Закон про захист прав орендарів, єдиний текст Dz.U. 2023 poz. 725 (ст. 2 п. 1 пп. 4).
- Закон про іпотечний кредит, єдиний текст Dz.U. 2025 poz. 720 (ст. 3 п. 1, ст. 4 пп. 7).
- NBP: Інформація про ціни квартир і ситуацію на ринку житлової нерухомості в I кв. 2026 р. (орендні ставки квартир).
- Ціни квартир: каталог інвестицій TM Invest, станом на 27.09.2026.